財稅新聞
[ 2026-09-22 ]
字體大小調整
未辦保存登記廠房免印花稅嗎?契稅別漏報
收藏
列印
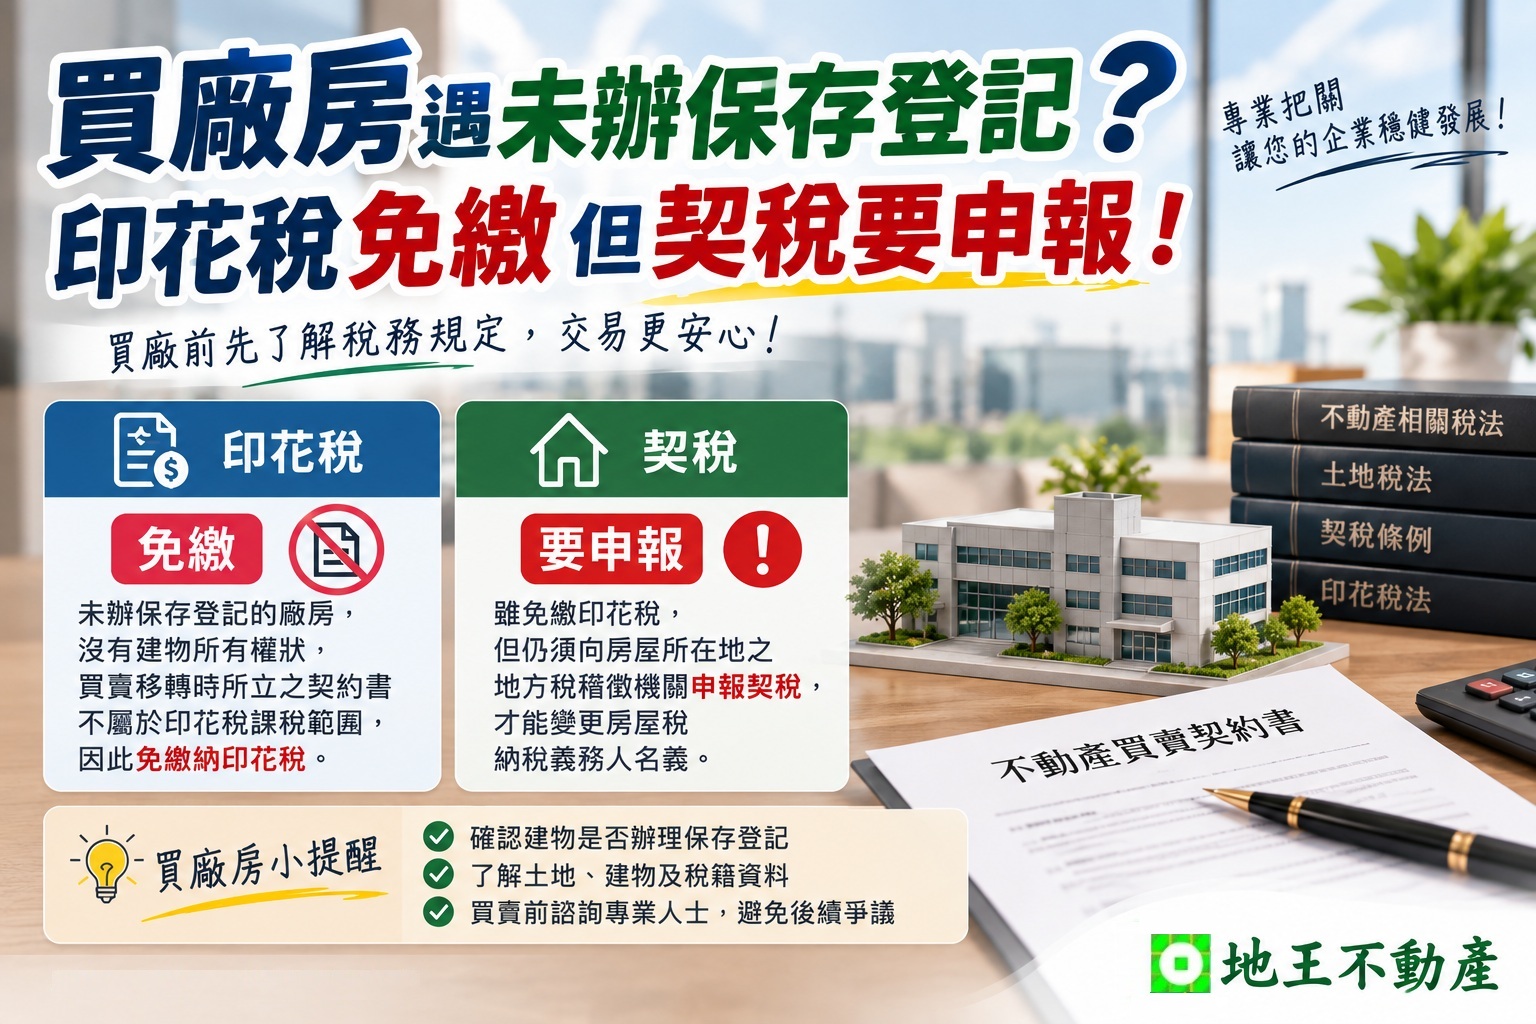
買賣未辦保存登記廠房時,契約需要繳印花稅嗎?答案是不一定要繳,但契稅申報仍不能省略。有些企業購買廠房、廠辦或倉庫時,除了土地本身,也可能遇到建物尚未辦理保存登記的情況。這類廠房因為沒有建物所有權狀,移轉時所立契據不屬於印花稅課稅範圍,但仍須向房屋所在地地方稅稽徵機關申報契稅,才能辦理房屋稅納稅義務人名義變更。
買廠房時,為什麼可以免印花稅?
一般買賣、贈與、交換或分割不動產所立、並向主管機關申請物權登記的契據,每件原則上按契約金額千分之一繳納印花稅。
但未辦保存登記廠房沒有建物所有權狀,買賣移轉時所簽訂的契約,即使日後涉及建物第一次登記,也不是向地政機關辦理既有建物物權移轉登記的契據,因此不屬於印花稅課稅範圍。
免印花稅,不代表契稅也免了
這是企業買廠房時很容易搞混的地方。未辦保存登記廠房雖然免印花稅,但廠房發生買賣、贈與等移轉,仍應依規定申報契稅。
尤其購買廠房時,建物可能同時包含原有建物、增建部分或未辦保存登記空間,建議簽約前先確認土地、廠房及稅籍資料,了解哪些部分屬於未辦保存登記建物。
找廠房、買廠房別只看價格
對企業主而言,購買廠房除了比較土地坪數、建物坪數、工廠登記條件及使用現況,也應確認建物是否辦理保存登記,以及相關契稅、房屋稅等稅務問題。
買廠房之前先把土地、建物與稅務狀況確認清楚,後續交易會更安心。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.09.22
買廠房時,為什麼可以免印花稅?
一般買賣、贈與、交換或分割不動產所立、並向主管機關申請物權登記的契據,每件原則上按契約金額千分之一繳納印花稅。
但未辦保存登記廠房沒有建物所有權狀,買賣移轉時所簽訂的契約,即使日後涉及建物第一次登記,也不是向地政機關辦理既有建物物權移轉登記的契據,因此不屬於印花稅課稅範圍。
免印花稅,不代表契稅也免了
這是企業買廠房時很容易搞混的地方。未辦保存登記廠房雖然免印花稅,但廠房發生買賣、贈與等移轉,仍應依規定申報契稅。
尤其購買廠房時,建物可能同時包含原有建物、增建部分或未辦保存登記空間,建議簽約前先確認土地、廠房及稅籍資料,了解哪些部分屬於未辦保存登記建物。
找廠房、買廠房別只看價格
對企業主而言,購買廠房除了比較土地坪數、建物坪數、工廠登記條件及使用現況,也應確認建物是否辦理保存登記,以及相關契稅、房屋稅等稅務問題。
買廠房之前先把土地、建物與稅務狀況確認清楚,後續交易會更安心。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.09.22