財稅新聞
[ 2026-09-24 ]
字體大小調整
非都市土地作道路免土地增值稅嗎?符合3要件可申請
收藏
列印
非都市土地作道路使用,出售時可以免土地增值稅嗎?不一定。依土地稅法第39條第3項,非都市土地如果供公共設施使用、依法完成使用地編定,且尚未被徵收,經需用土地人證明,移轉時可申請免徵土地增值稅。
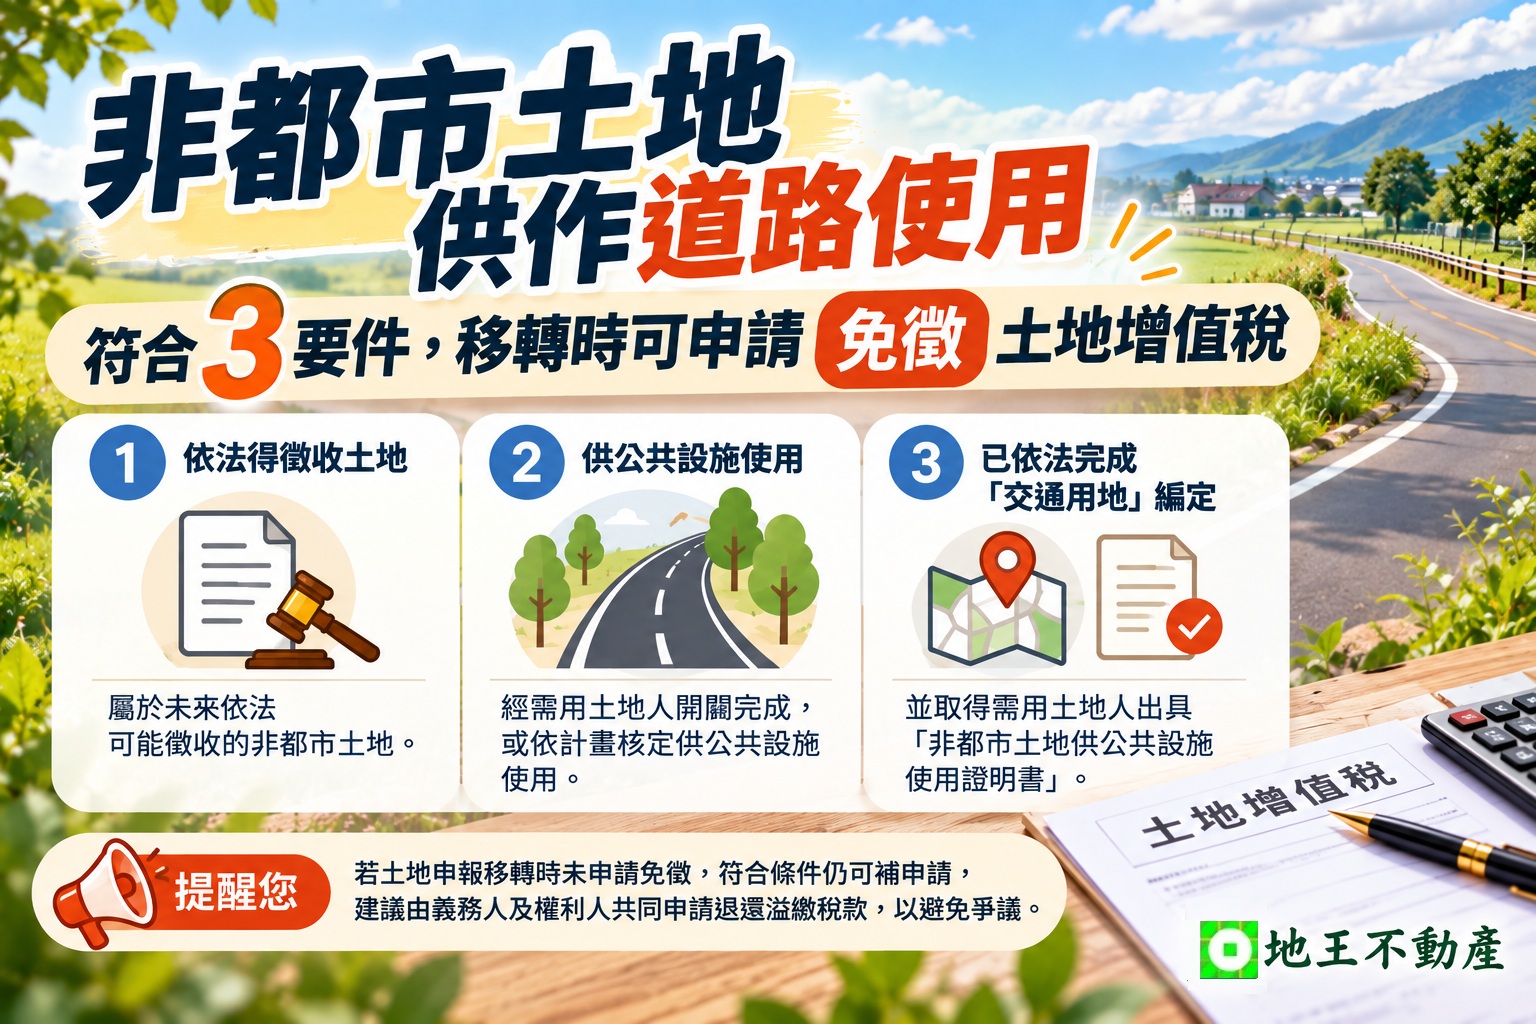
符合3項條件,移轉可申請免稅
土地所有權人若要出售作道路使用的非都市土地,主要要確認:
① 土地依法得徵收
屬於未來依法可能徵收的非都市土地。
② 實際供公共設施使用
例如經需用土地人開闢完成,或依核定計畫供公共設施使用。
③ 已依法完成使用地編定
例如:依法編定為「交通用地」,並取得需用土地人核發的「非都市土地供公共設施使用證明書」。
申報時才發現沒申請,也有補救機會
符合條件的土地,原則上應在申報土地移轉現值時提出免徵申請。不過,若當時沒有申請,後續仍可能補申請;相關機關也提醒,為避免買賣雙方產生爭議,建議由權利人與義務人共同申請退還溢繳稅款。
要注意的是,單純「現況作道路使用」並不代表一定免稅。如果使用地仍編定為農牧用地等不符合規定的類別,即使實際上作道路使用,也可能無法適用免徵規定。
對於地主在出售土地前,除了確認土地使用分區及使用地類別,也應先確認是否符合土地增值稅免徵條件,避免交易完成後才發現可以申請的稅務權益沒有處理。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.09.24
符合3項條件,移轉可申請免稅
土地所有權人若要出售作道路使用的非都市土地,主要要確認:
① 土地依法得徵收
屬於未來依法可能徵收的非都市土地。
② 實際供公共設施使用
例如經需用土地人開闢完成,或依核定計畫供公共設施使用。
③ 已依法完成使用地編定
例如:依法編定為「交通用地」,並取得需用土地人核發的「非都市土地供公共設施使用證明書」。
申報時才發現沒申請,也有補救機會
符合條件的土地,原則上應在申報土地移轉現值時提出免徵申請。不過,若當時沒有申請,後續仍可能補申請;相關機關也提醒,為避免買賣雙方產生爭議,建議由權利人與義務人共同申請退還溢繳稅款。
要注意的是,單純「現況作道路使用」並不代表一定免稅。如果使用地仍編定為農牧用地等不符合規定的類別,即使實際上作道路使用,也可能無法適用免徵規定。
對於地主在出售土地前,除了確認土地使用分區及使用地類別,也應先確認是否符合土地增值稅免徵條件,避免交易完成後才發現可以申請的稅務權益沒有處理。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.09.24