財稅新聞
[ 2026-09-15 ]
字體大小調整
個人廠辦免費給公司用,也要申報租賃所得?
收藏
列印
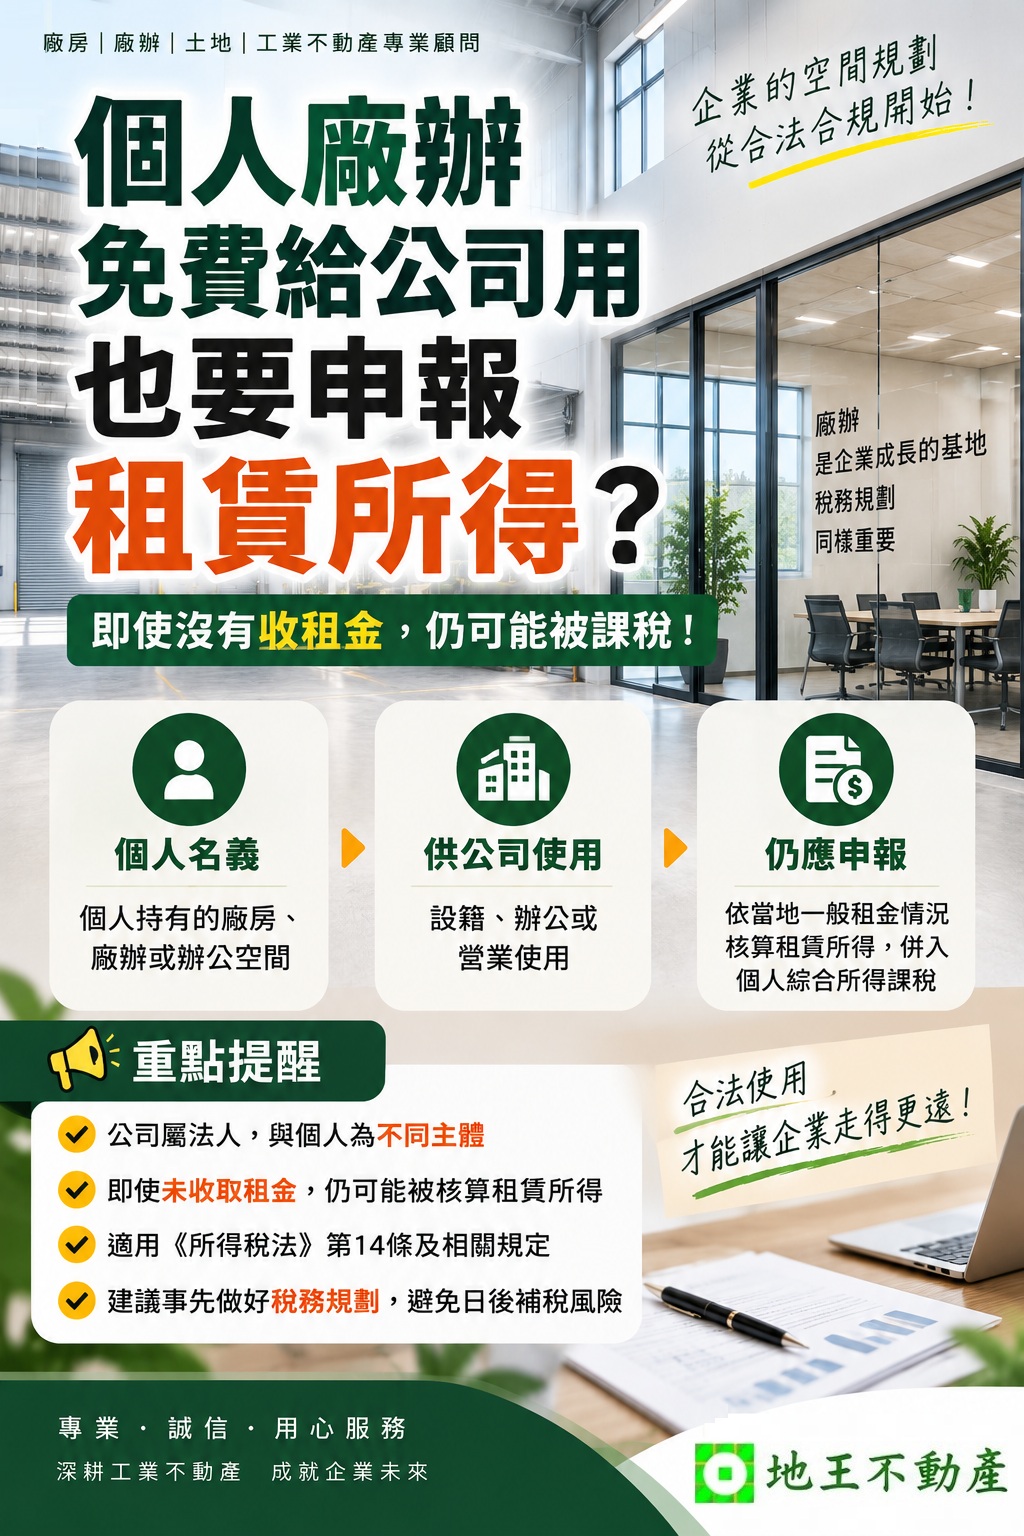
老闆以個人名義持有廠房、廠辦或辦公室,再無償提供自己經營的公司設籍、辦公或營業使用,即使實際上沒有收取租金,也可能被稽徵機關依當地一般租金情況核算租賃所得,併入個人綜合所得課稅。這是企業主在安排個人資產與公司使用時,容易忽略的稅務問題。
「自己的廠房」給公司用,也不能直接當作沒租金
依《所得稅法》第14條規定,個人將財產借給他人使用,如果是供營業或執行業務使用,原則上不能單純因為「免費借用」就免除租賃所得申報。至於法律上所稱的「他人」,依所得稅法施行細則第16條規定,公司法人與個人仍屬不同主體。
因此,即使老闆同時是公司的負責人,個人名下的廠房提供公司營業使用,個人與公司在稅務上仍是不同的權利義務主體。
廠房、廠辦更要留意
例如:企業主以個人名義買廠房,之後免費提供自己的公司設籍、辦公或營業使用,沒有簽租約、沒有收租金,也沒有在公司帳上列租金支出,仍可能遭稽徵機關參照當地一般租金情況核算租賃所得。
對於持有廠房、廠辦、店面或辦公室的企業主來說,若個人資產長期提供公司使用,建議事前確認租賃及所得申報方式,並妥善留存相關文件。
廠房「免費給公司用」不代表稅務上就完全沒有租賃所得。企業主在規劃廠房與公司資產時,除了考量土地、房屋及營業使用,也別忽略個人所得稅問題。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.09.15
「自己的廠房」給公司用,也不能直接當作沒租金
依《所得稅法》第14條規定,個人將財產借給他人使用,如果是供營業或執行業務使用,原則上不能單純因為「免費借用」就免除租賃所得申報。至於法律上所稱的「他人」,依所得稅法施行細則第16條規定,公司法人與個人仍屬不同主體。
因此,即使老闆同時是公司的負責人,個人名下的廠房提供公司營業使用,個人與公司在稅務上仍是不同的權利義務主體。
廠房、廠辦更要留意
例如:企業主以個人名義買廠房,之後免費提供自己的公司設籍、辦公或營業使用,沒有簽租約、沒有收租金,也沒有在公司帳上列租金支出,仍可能遭稽徵機關參照當地一般租金情況核算租賃所得。
對於持有廠房、廠辦、店面或辦公室的企業主來說,若個人資產長期提供公司使用,建議事前確認租賃及所得申報方式,並妥善留存相關文件。
廠房「免費給公司用」不代表稅務上就完全沒有租賃所得。企業主在規劃廠房與公司資產時,除了考量土地、房屋及營業使用,也別忽略個人所得稅問題。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.09.15