財稅新聞
[ 2026-10-27 ]
字體大小調整
跨國企業移轉訂價調整要注意什麼?3大要件解析
收藏
列印
跨國企業調整進貨成本,要注意哪些移轉訂價規定?
跨國企業與海外關係企業進行進貨交易時,可能因年度利潤調整而增加或減少進貨成本,這就是「一次性移轉訂價調整」。不過,企業不能只在帳面上調整金額,還必須符合財政部規定,並辦理相關海關申報,否則可能被剔除成本、補徵稅款。
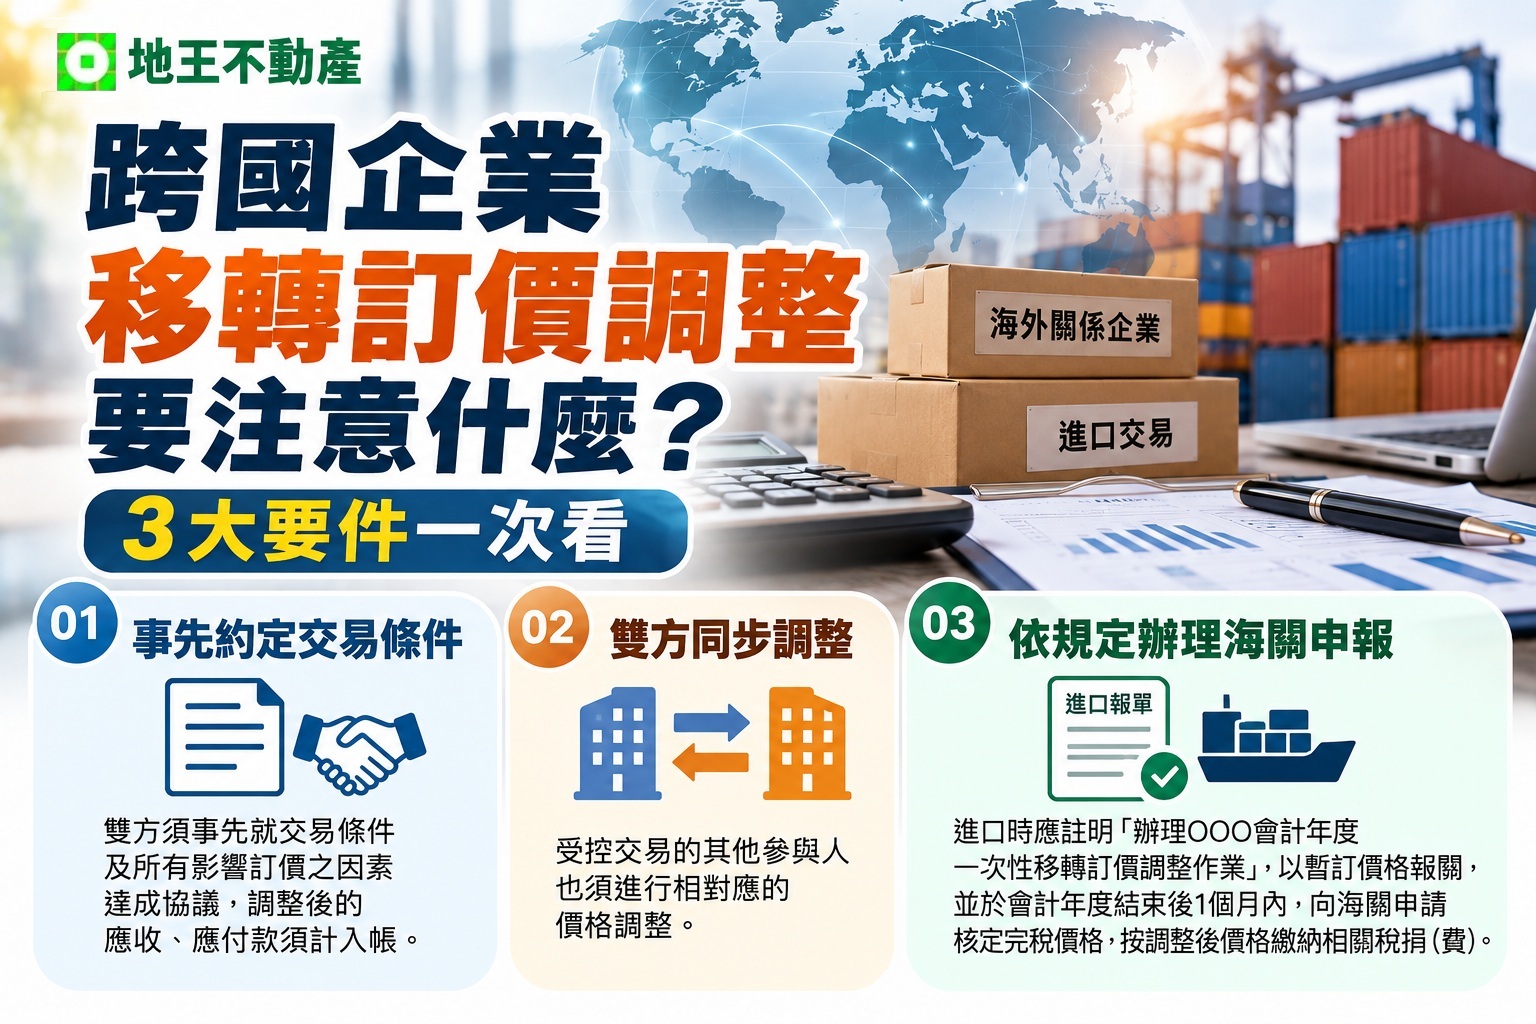
一次性移轉訂價調整的3大要件
依財政部108年11月15日台財稅字第10804629000號令,自109年度起,跨境進貨受控交易如辦理一次性移轉訂價調整,應注意以下事項:
1. 事先約定交易條件: 雙方須事先就交易條件及所有影響訂價的因素達成協議,調整後的應收、應付款也須入帳。
2. 雙方同步調整: 交易另一方也須進行相對應的價格調整。
3. 依規定辦理海關申報: 進口時須註明辦理年度一次性移轉訂價調整,先以暫訂價格報關,並於會計年度結束後1個月內申請核定完稅價格及補繳相關稅費。
未符合規定,可能面臨補稅
例如,甲公司申報調增進貨成本9,000萬元,但未事先約定訂價條件,也未依期限向海關申請核定完稅價格及繳稅,最終遭否准認列,補徵稅額1,800萬元。
跨國企業進行成本調整時,應同步檢查交易合約、會計帳務、海關申報及營所稅揭露資料,避免因程序不完整而增加稅務負擔。
本文為地王不動產整理、編寫及發布,如有未經授權複製使用與轉載本公司將依法追究相關責任。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.10.27
跨國企業與海外關係企業進行進貨交易時,可能因年度利潤調整而增加或減少進貨成本,這就是「一次性移轉訂價調整」。不過,企業不能只在帳面上調整金額,還必須符合財政部規定,並辦理相關海關申報,否則可能被剔除成本、補徵稅款。
一次性移轉訂價調整的3大要件
依財政部108年11月15日台財稅字第10804629000號令,自109年度起,跨境進貨受控交易如辦理一次性移轉訂價調整,應注意以下事項:
1. 事先約定交易條件: 雙方須事先就交易條件及所有影響訂價的因素達成協議,調整後的應收、應付款也須入帳。
2. 雙方同步調整: 交易另一方也須進行相對應的價格調整。
3. 依規定辦理海關申報: 進口時須註明辦理年度一次性移轉訂價調整,先以暫訂價格報關,並於會計年度結束後1個月內申請核定完稅價格及補繳相關稅費。
未符合規定,可能面臨補稅
例如,甲公司申報調增進貨成本9,000萬元,但未事先約定訂價條件,也未依期限向海關申請核定完稅價格及繳稅,最終遭否准認列,補徵稅額1,800萬元。
跨國企業進行成本調整時,應同步檢查交易合約、會計帳務、海關申報及營所稅揭露資料,避免因程序不完整而增加稅務負擔。
本文為地王不動產整理、編寫及發布,如有未經授權複製使用與轉載本公司將依法追究相關責任。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.10.27