財稅新聞
[ 2026-10-08 ]
字體大小調整
重劃土地繼承後出售,土增稅還能減40%嗎?
收藏
列印
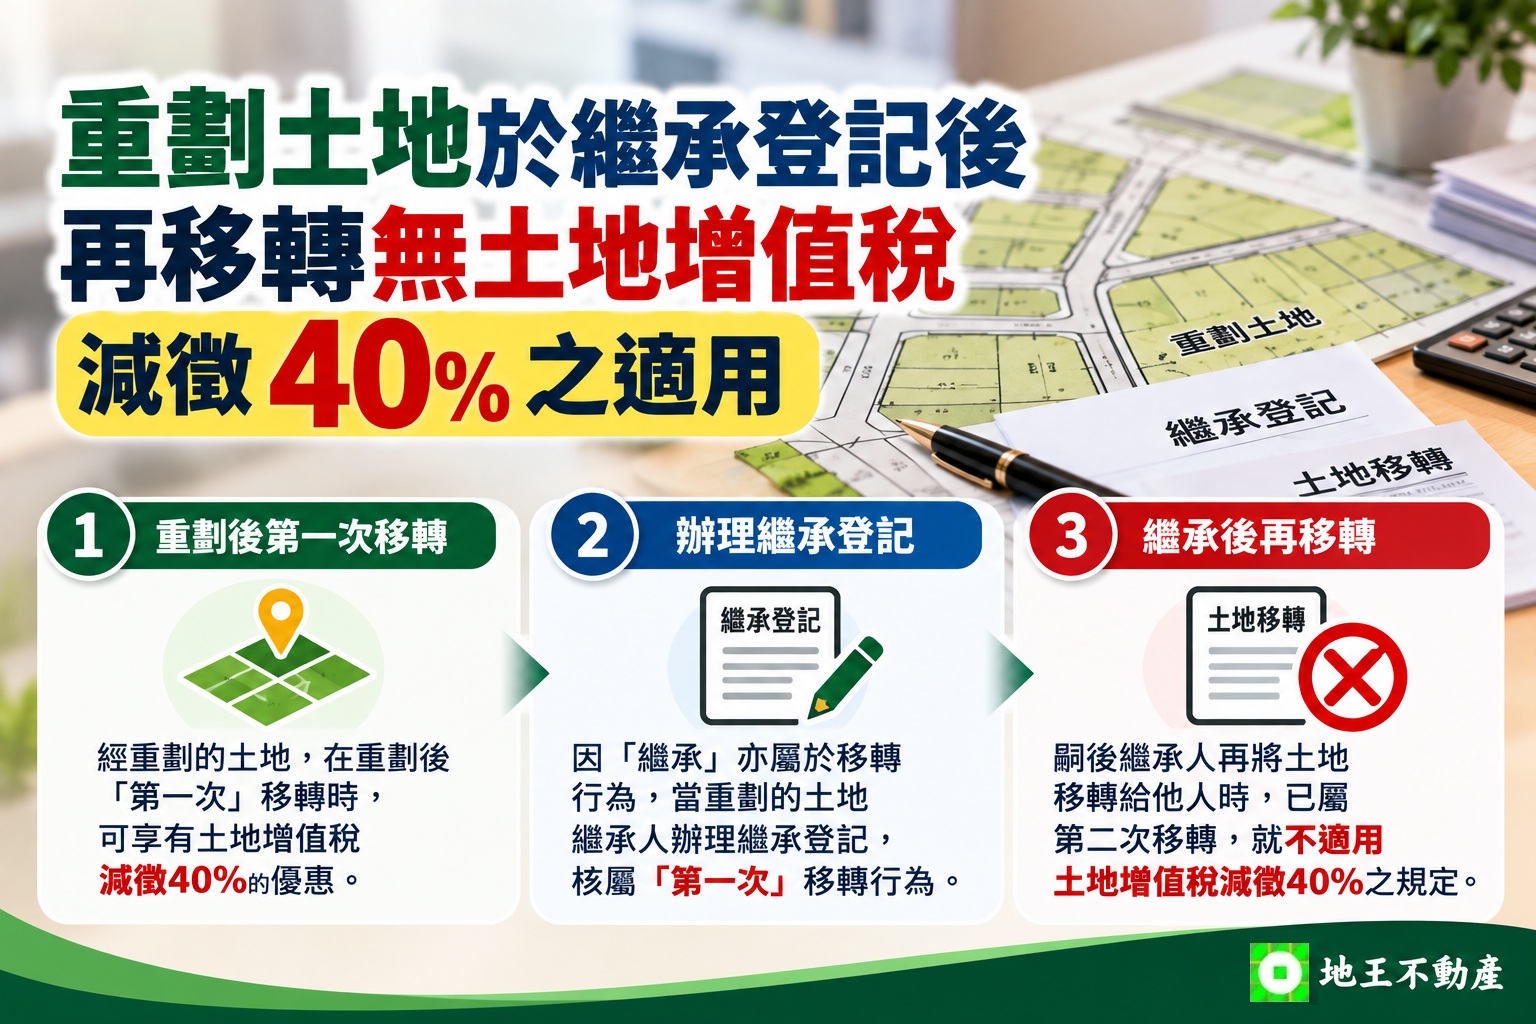
重劃土地繼承後出售,土地增值稅還能減40%嗎?許多地主以為重劃完成的土地出售時,都可以享有土地增值稅減徵40%的優惠,但關鍵其實在於「重劃後第一次移轉」。依《土地稅法》第39條之1規定,經重劃的土地於重劃後第一次移轉時,土地增值稅可減徵40%。
如果土地在重劃完成後才發生繼承,繼承人辦妥繼承登記本身就屬於一次所有權移轉。此後繼承人再將土地出售或移轉給他人,就已經不是重劃後第一次移轉,因此原則上無法再適用土地增值稅減徵40%優惠。此外,繼承人也不能將原土地所有權人支付的重劃費用,再作為自己的土地漲價總數額扣除項目。
不過,並非所有重劃土地的「再移轉」都一定失去優惠。例如:重劃土地贈與配偶並依規定申請不課徵土地增值稅,配偶日後再移轉時,仍可能適用相關重劃優惠。
因此,地主若持有重劃土地,又涉及繼承、贈與或出售,在辦理移轉前最好先確認土地過去的移轉紀錄及取得原因,以免原本可享有的租稅優惠因移轉順序不同而受到影響。
本文為地王不動產整理、編寫及發布,如有未經授權複製使用與轉載,本公司將依法追究相關責任。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.10.08
如果土地在重劃完成後才發生繼承,繼承人辦妥繼承登記本身就屬於一次所有權移轉。此後繼承人再將土地出售或移轉給他人,就已經不是重劃後第一次移轉,因此原則上無法再適用土地增值稅減徵40%優惠。此外,繼承人也不能將原土地所有權人支付的重劃費用,再作為自己的土地漲價總數額扣除項目。
不過,並非所有重劃土地的「再移轉」都一定失去優惠。例如:重劃土地贈與配偶並依規定申請不課徵土地增值稅,配偶日後再移轉時,仍可能適用相關重劃優惠。
因此,地主若持有重劃土地,又涉及繼承、贈與或出售,在辦理移轉前最好先確認土地過去的移轉紀錄及取得原因,以免原本可享有的租稅優惠因移轉順序不同而受到影響。
本文為地王不動產整理、編寫及發布,如有未經授權複製使用與轉載,本公司將依法追究相關責任。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.10.08