財稅新聞
[ 2026-11-04 ]
字體大小調整
生前贈與房地產要注意!遺產稅修法新制解析
收藏
列印
生前贈與土地、房屋要注意!遺產稅修法保障受贈人權益
家中有土地、房屋或其他財產,想提前贈與配偶或子女嗎?除了贈與稅,也要留意未來可能產生的遺產稅負擔。政府於115年9月11日修正公布《遺產及贈與稅法》第6條,明定死亡前2年內贈與特定親屬的財產,併入遺產課稅時,受贈人須按比例負擔遺產稅,但繳納義務以受贈財產為限,讓財產傳承及稅負分配有更明確的規範。
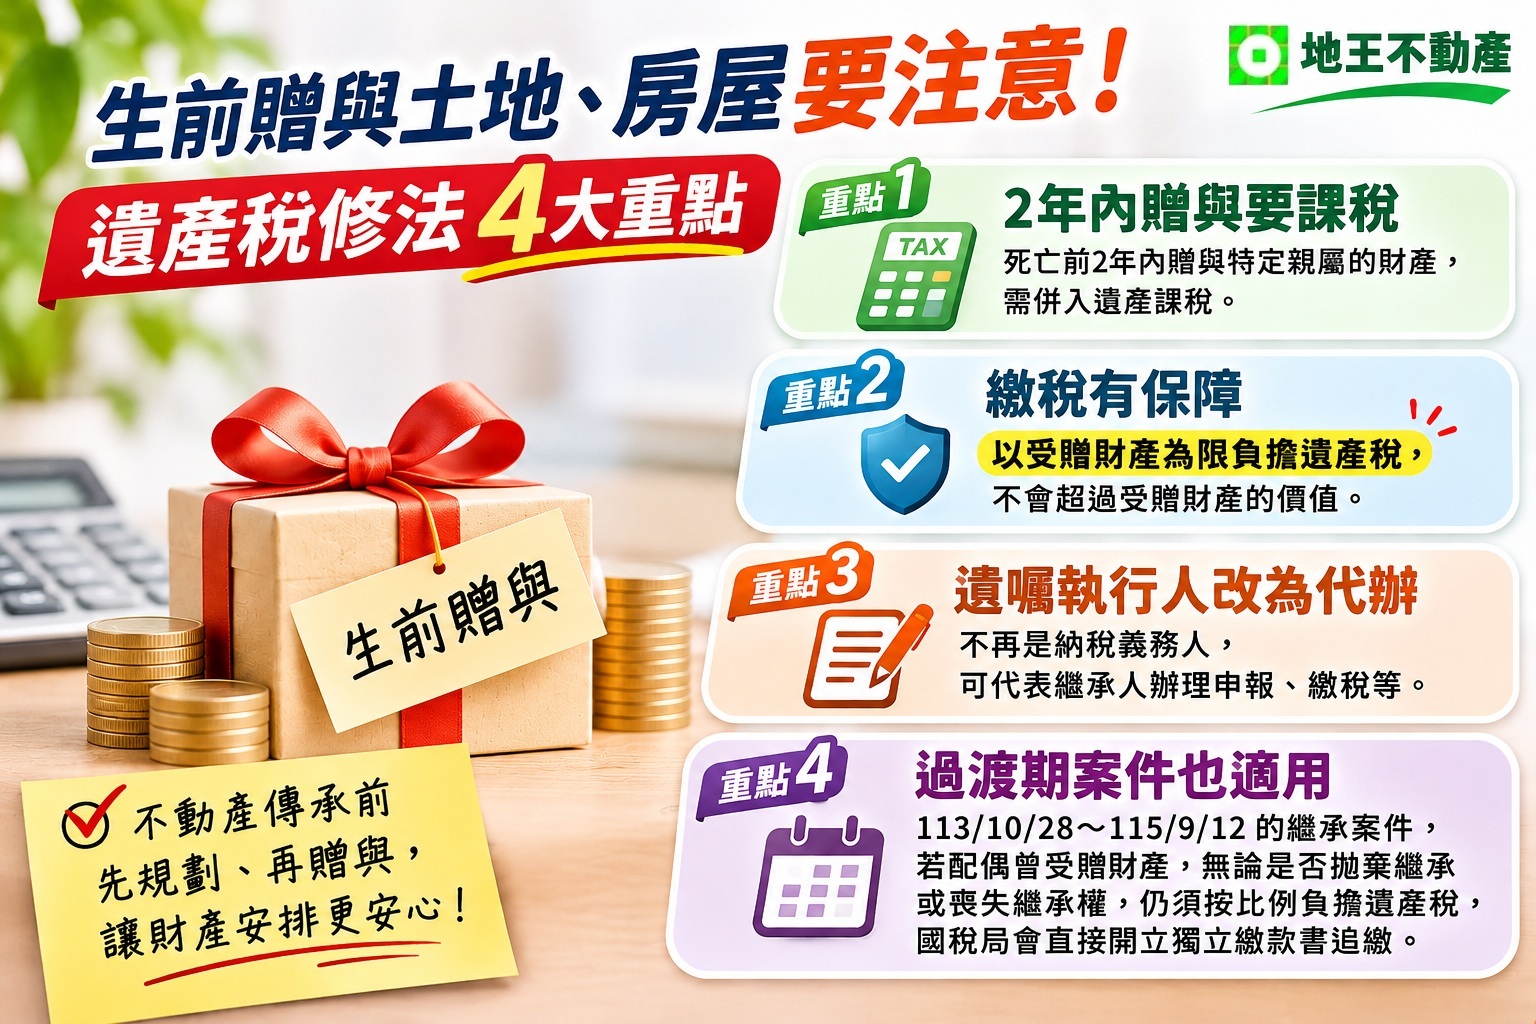
一、死亡前2年內贈與,受贈人也要分擔遺產稅
被繼承人死亡前2年內,贈與配偶、各順序繼承人及其配偶的財產,依規定併入遺產總額課稅時,各受贈人須依受贈財產占遺產總額的比例負擔遺產稅。若受贈財產已移轉或滅失,則依被繼承人死亡時的時價計算。
值得注意的是,受贈人的繳納義務以受贈財產為限,避免受贈人因生前取得財產,還必須拿出原有的其他財產承擔超過受贈財產價值的稅負。
二、拋棄繼承,不代表可以免除遺產稅
新法施行後,只要符合死亡前2年內受贈特定親屬財產併入遺產課稅的規定,即使受贈人拋棄繼承或喪失繼承權,仍須依受贈比例負擔遺產稅。媳婦、女婿等繼承人以外的特定親屬,也可能成為直接繳納遺產稅的對象。
三、遺囑執行人職責轉變,可代表辦理稅務
修法後,繼承人及受遺贈人為遺產稅納稅義務人,遺囑執行人則不再列為獨立納稅義務人,但有遺囑執行人的案件,仍可由其代表納稅義務人辦理遺產稅申報、繳納及申請復查等事項。
四、修法前的過渡案件,也須按比例負擔遺產稅
針對113年10月28日至115年9月12日新法施行前發生的繼承案件,若被繼承人的配偶在死亡前2年內曾受贈財產,即使拋棄繼承或喪失繼承權,仍須依過渡規定,按受贈財產占遺產總額的比例負擔遺產稅。稽徵機關將重新計算應負擔稅額,並直接向該配偶開立獨立繳款書追繳,避免將原應由受贈人負擔的稅款轉嫁給其他繼承人。
不動產傳承前,先了解稅務責任
土地、房屋往往是家庭重要資產,生前贈與、財產分配及日後繼承,都可能涉及不同稅務規定。提前了解贈與與遺產稅的計算方式及責任歸屬,才能讓不動產傳承安排更周全,也減少家人日後因稅務負擔產生爭議。
本文為地王不動產整理、編寫及發布,如有未經授權複製使用與轉載本公司將依法追究相關責任。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.11.04
家中有土地、房屋或其他財產,想提前贈與配偶或子女嗎?除了贈與稅,也要留意未來可能產生的遺產稅負擔。政府於115年9月11日修正公布《遺產及贈與稅法》第6條,明定死亡前2年內贈與特定親屬的財產,併入遺產課稅時,受贈人須按比例負擔遺產稅,但繳納義務以受贈財產為限,讓財產傳承及稅負分配有更明確的規範。
一、死亡前2年內贈與,受贈人也要分擔遺產稅
被繼承人死亡前2年內,贈與配偶、各順序繼承人及其配偶的財產,依規定併入遺產總額課稅時,各受贈人須依受贈財產占遺產總額的比例負擔遺產稅。若受贈財產已移轉或滅失,則依被繼承人死亡時的時價計算。
值得注意的是,受贈人的繳納義務以受贈財產為限,避免受贈人因生前取得財產,還必須拿出原有的其他財產承擔超過受贈財產價值的稅負。
二、拋棄繼承,不代表可以免除遺產稅
新法施行後,只要符合死亡前2年內受贈特定親屬財產併入遺產課稅的規定,即使受贈人拋棄繼承或喪失繼承權,仍須依受贈比例負擔遺產稅。媳婦、女婿等繼承人以外的特定親屬,也可能成為直接繳納遺產稅的對象。
三、遺囑執行人職責轉變,可代表辦理稅務
修法後,繼承人及受遺贈人為遺產稅納稅義務人,遺囑執行人則不再列為獨立納稅義務人,但有遺囑執行人的案件,仍可由其代表納稅義務人辦理遺產稅申報、繳納及申請復查等事項。
四、修法前的過渡案件,也須按比例負擔遺產稅
針對113年10月28日至115年9月12日新法施行前發生的繼承案件,若被繼承人的配偶在死亡前2年內曾受贈財產,即使拋棄繼承或喪失繼承權,仍須依過渡規定,按受贈財產占遺產總額的比例負擔遺產稅。稽徵機關將重新計算應負擔稅額,並直接向該配偶開立獨立繳款書追繳,避免將原應由受贈人負擔的稅款轉嫁給其他繼承人。
不動產傳承前,先了解稅務責任
土地、房屋往往是家庭重要資產,生前贈與、財產分配及日後繼承,都可能涉及不同稅務規定。提前了解贈與與遺產稅的計算方式及責任歸屬,才能讓不動產傳承安排更周全,也減少家人日後因稅務負擔產生爭議。
本文為地王不動產整理、編寫及發布,如有未經授權複製使用與轉載本公司將依法追究相關責任。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.11.04