財稅新聞
[ 2026-09-30 ]
字體大小調整
個人出售廠房如何計算所得?物價指數可調整成本
收藏
列印
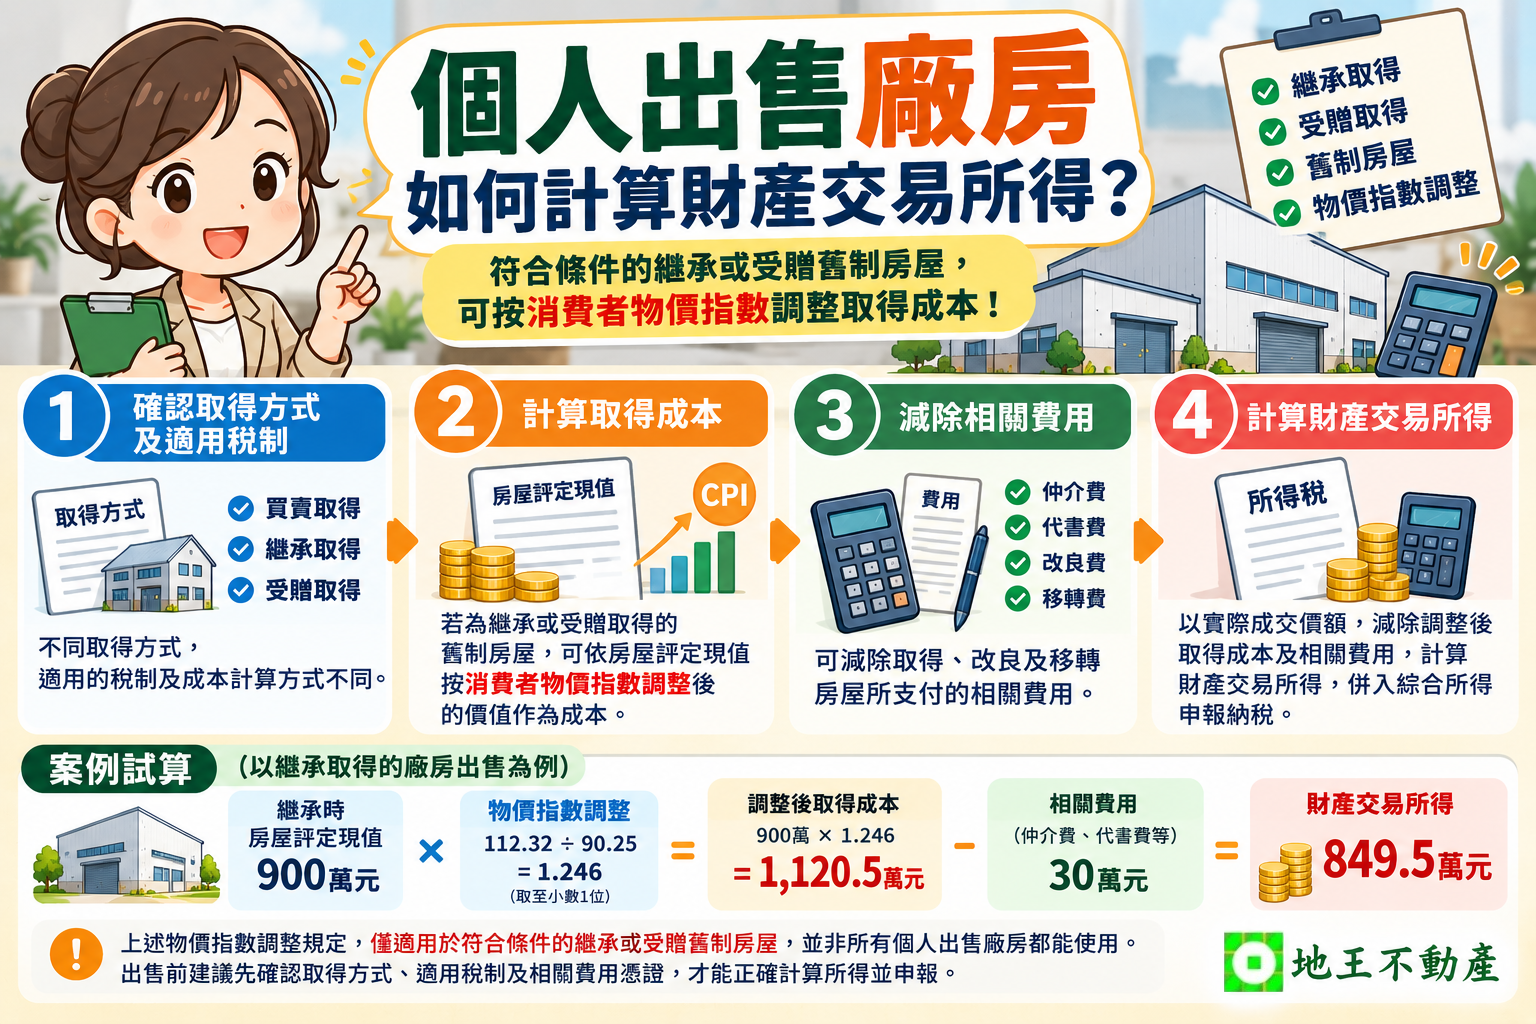
個人出售廠房或廠辦,除了關心成交價格,也要留意出售時的所得稅如何計算。若房屋屬於所得稅舊制,財產交易所得通常以實際成交價額,減除取得成本及相關費用後計算。若廠房是因繼承或受贈取得,且符合財政部規定,還可依消費者物價指數調整原始房屋評定現值,降低物價上漲對課稅所得的影響。
符合條件,房屋成本可按物價指數調整
依財政部115年7月15日台財稅字第11504549440號令,個人出售繼承或受贈取得的舊制房屋,若已提供或經稽徵機關查得實際成交價額,可將繼承或受贈時的房屋評定現值,按物價指數調整後列為成本,再減除取得、改良及移轉房屋所支付的費用,計算財產交易所得。
出售廠辦如何計算?
舉例:假設個人繼承取得一間廠辦,當時房屋評定現值為900萬元,日後以2,000萬元出售,物價指數調整後的成本為1,120.5萬元,另有仲介費、代書費等費用30萬元,財產交易所得即為849.5萬元。
出售前先確認適用稅制
上述計算方式適用於符合條件的繼承或受贈舊制房屋,並非所有個人出售廠房都能使用。企業主或個人出售廠房前,應先確認取得方式、適用稅制及相關費用憑證,才能正確計算所得並申報。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.09.30
符合條件,房屋成本可按物價指數調整
依財政部115年7月15日台財稅字第11504549440號令,個人出售繼承或受贈取得的舊制房屋,若已提供或經稽徵機關查得實際成交價額,可將繼承或受贈時的房屋評定現值,按物價指數調整後列為成本,再減除取得、改良及移轉房屋所支付的費用,計算財產交易所得。
出售廠辦如何計算?
舉例:假設個人繼承取得一間廠辦,當時房屋評定現值為900萬元,日後以2,000萬元出售,物價指數調整後的成本為1,120.5萬元,另有仲介費、代書費等費用30萬元,財產交易所得即為849.5萬元。
出售前先確認適用稅制
上述計算方式適用於符合條件的繼承或受贈舊制房屋,並非所有個人出售廠房都能使用。企業主或個人出售廠房前,應先確認取得方式、適用稅制及相關費用憑證,才能正確計算所得並申報。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.09.30