財稅新聞
[ 2026-10-15 ]
字體大小調整
房屋買新賣新可以退稅嗎?
收藏
列印
房屋買新賣新可以退稅嗎?重購優惠條件一次看
房地合一稅重購退稅是民眾換屋時關心的節稅議題,但並非買賣兩間房屋就一定能申請。依《所得稅法》第14條之8規定,個人出售自住房地後重購房屋、土地,符合相關條件者,才可申請退還或扣抵房地合一所得稅。若交易順序不符合實際換屋情形,或新舊房屋未符合自住要件,就可能無法適用優惠。
房地合一重購退稅,須符合哪些條件?
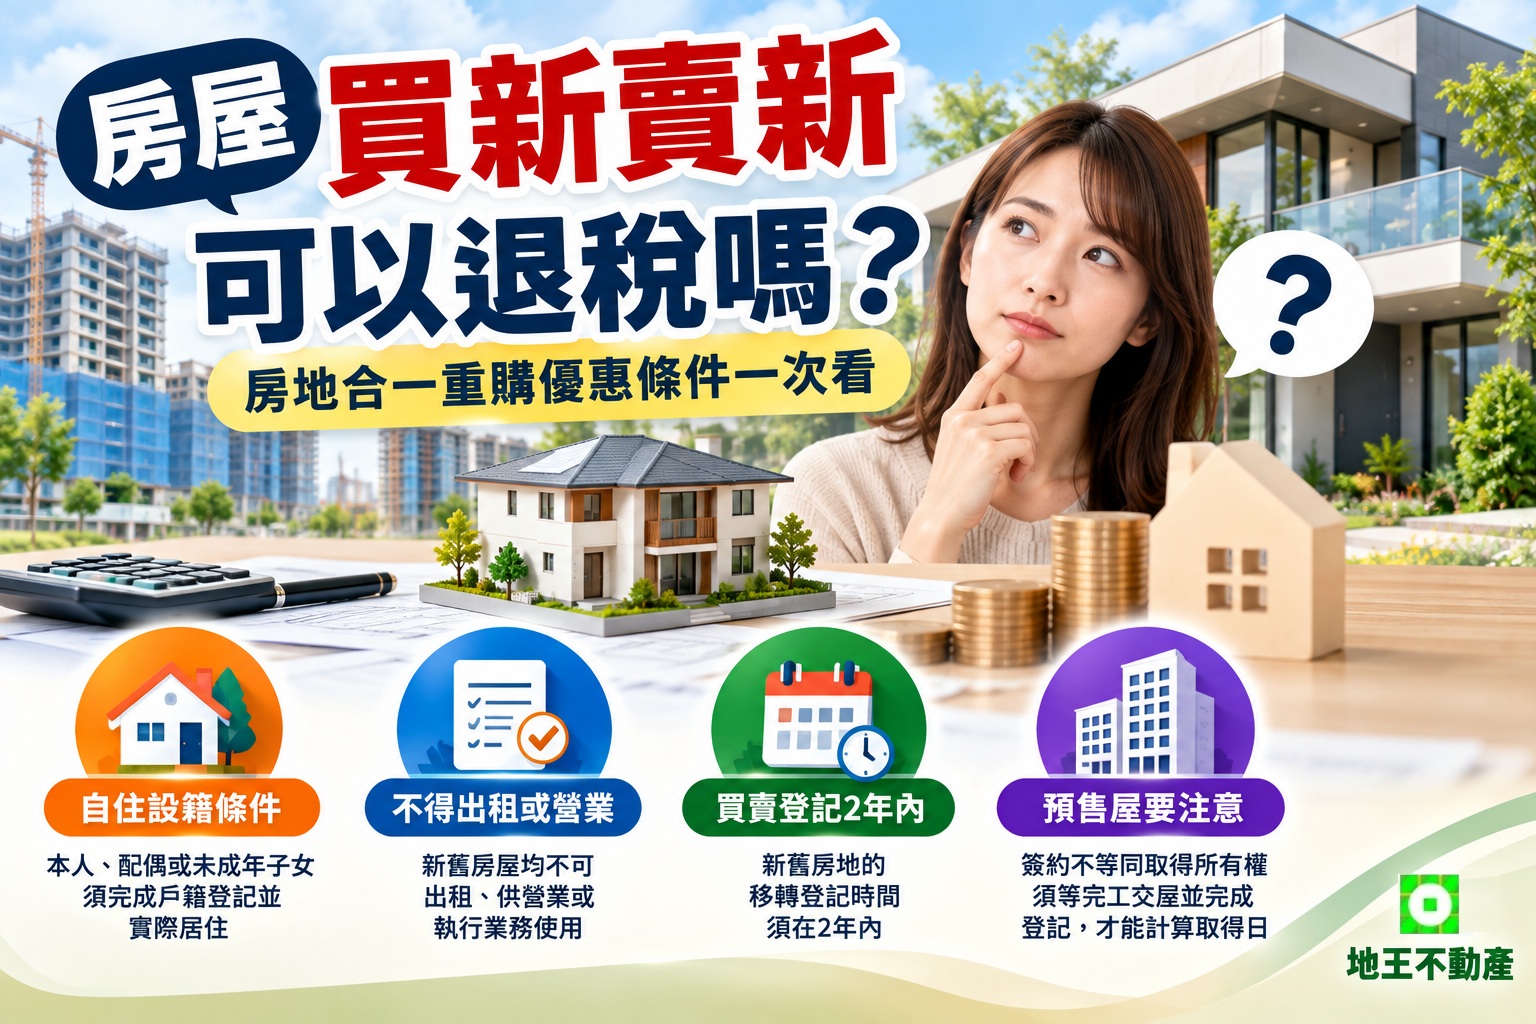
無論採先買後賣或先賣後買,都應確認新、舊自住房地是否符合規定,包括本人、配偶或未成年子女辦妥戶籍登記並實際居住,房屋不得出租、供營業或執行業務使用,且新舊房地的移轉登記時間須在2年內。符合條件者,依重購價額占出售價額的比例計算退稅或扣抵金額。
買了兩間房,為何不一定能退稅?
重購優惠是為了減輕民眾因自住換屋而產生的稅負,並不是只要在一定期間內買賣房屋就能享有。若買進新屋後保留原有房屋,卻出售新買的房屋,或新舊房屋未符合設籍、實際居住等要件,就應審慎確認是否符合規定,不能單憑買賣順序判斷可以退稅。
預售屋的取得日期尤其要注意
購買預售屋時,簽訂買賣契約並不代表已取得房地所有權。一般須等建案完工交屋並完成所有權登記,才是判斷房地取得時間的重要依據;交屋前也無法在尚未完成的房屋辦理設籍及實際居住。因此,規劃換屋前,應先確認取得日期、設籍與居住情形,以及新舊房地的交易安排,必要時向國稅局確認,避免誤判退稅資格。
本文為地王不動產整理、編寫及發布,如有未經授權複製使用與轉載本公司將依法追究相關責任。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.10.15
房地合一稅重購退稅是民眾換屋時關心的節稅議題,但並非買賣兩間房屋就一定能申請。依《所得稅法》第14條之8規定,個人出售自住房地後重購房屋、土地,符合相關條件者,才可申請退還或扣抵房地合一所得稅。若交易順序不符合實際換屋情形,或新舊房屋未符合自住要件,就可能無法適用優惠。
房地合一重購退稅,須符合哪些條件?
無論採先買後賣或先賣後買,都應確認新、舊自住房地是否符合規定,包括本人、配偶或未成年子女辦妥戶籍登記並實際居住,房屋不得出租、供營業或執行業務使用,且新舊房地的移轉登記時間須在2年內。符合條件者,依重購價額占出售價額的比例計算退稅或扣抵金額。
買了兩間房,為何不一定能退稅?
重購優惠是為了減輕民眾因自住換屋而產生的稅負,並不是只要在一定期間內買賣房屋就能享有。若買進新屋後保留原有房屋,卻出售新買的房屋,或新舊房屋未符合設籍、實際居住等要件,就應審慎確認是否符合規定,不能單憑買賣順序判斷可以退稅。
預售屋的取得日期尤其要注意
購買預售屋時,簽訂買賣契約並不代表已取得房地所有權。一般須等建案完工交屋並完成所有權登記,才是判斷房地取得時間的重要依據;交屋前也無法在尚未完成的房屋辦理設籍及實際居住。因此,規劃換屋前,應先確認取得日期、設籍與居住情形,以及新舊房地的交易安排,必要時向國稅局確認,避免誤判退稅資格。
本文為地王不動產整理、編寫及發布,如有未經授權複製使用與轉載本公司將依法追究相關責任。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.10.15