財稅新聞
[ 2026-11-19 ]
字體大小調整
屋頂突出物也要繳房屋稅嗎?
收藏
列印
廠房屋頂突出物也要繳房屋稅?20平方公尺免稅標準一次看
廠房屋頂除了主要建築空間,有些還設有樓梯間、電梯機房或機械室,這些屋頂突出物會不會增加房屋稅?依房屋稅條例規定,凡是附著於土地的房屋,以及增加房屋使用價值的建築物,都可能是房屋稅課徵對象,因此廠房屋頂突出物也應留意相關規定。
屋頂突出物符合條件,可免徵房屋稅
頂層樓梯間、電梯間(昇降機間)、機械房等屋頂突出物,原則上屬於房屋稅課稅範圍。
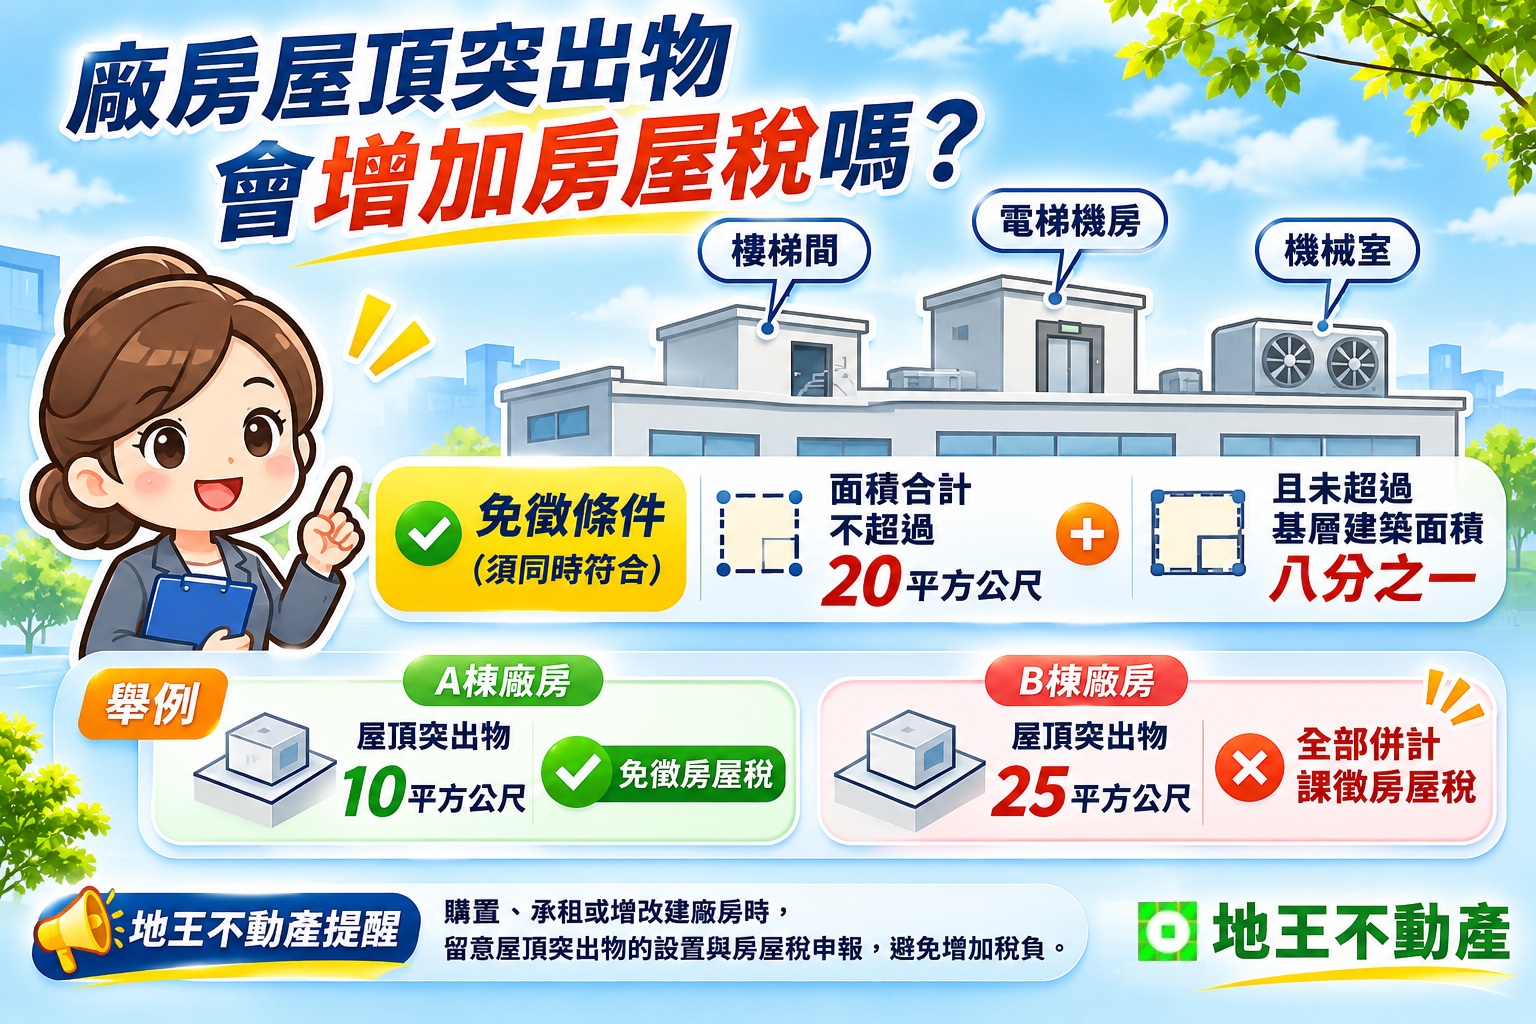
不過,屋頂突出物面積合計若未超過20平方公尺,且未超過基層建築面積八分之一,可免徵房屋稅;若超過上述免徵標準,則全部面積都要併入房屋稅課徵。
廠房所有權人應留意什麼?
舉例來說,若廠房頂層設有25平方公尺的樓梯間,因超過免徵面積標準,全部25平方公尺都可能併入房屋稅課徵,而不是只針對超出的5平方公尺計稅。
地王不動產提醒,企業購置或承租廠房時,除了留意土地使用分區、建物用途及使用面積,也建議確認屋頂突出物的設置情形與房屋稅申報資料。若有增建、改建或設備空間調整,應先向所在地稅捐機關確認是否影響房屋稅,以免後續產生額外稅務負擔。
本文為地王不動產整理、編寫及發布,如有未經授權複製使用與轉載本公司將依法追究相關責任。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.11.19
廠房屋頂除了主要建築空間,有些還設有樓梯間、電梯機房或機械室,這些屋頂突出物會不會增加房屋稅?依房屋稅條例規定,凡是附著於土地的房屋,以及增加房屋使用價值的建築物,都可能是房屋稅課徵對象,因此廠房屋頂突出物也應留意相關規定。
屋頂突出物符合條件,可免徵房屋稅
頂層樓梯間、電梯間(昇降機間)、機械房等屋頂突出物,原則上屬於房屋稅課稅範圍。
不過,屋頂突出物面積合計若未超過20平方公尺,且未超過基層建築面積八分之一,可免徵房屋稅;若超過上述免徵標準,則全部面積都要併入房屋稅課徵。
廠房所有權人應留意什麼?
舉例來說,若廠房頂層設有25平方公尺的樓梯間,因超過免徵面積標準,全部25平方公尺都可能併入房屋稅課徵,而不是只針對超出的5平方公尺計稅。
地王不動產提醒,企業購置或承租廠房時,除了留意土地使用分區、建物用途及使用面積,也建議確認屋頂突出物的設置情形與房屋稅申報資料。若有增建、改建或設備空間調整,應先向所在地稅捐機關確認是否影響房屋稅,以免後續產生額外稅務負擔。
本文為地王不動產整理、編寫及發布,如有未經授權複製使用與轉載本公司將依法追究相關責任。
發文單位:地王不動產資訊網
發 文 者:地王不動產
發文日期:2026.11.19